బ్రేక్ ఫెయిల్యూర్తో ప్రమాదం.. ఇన్సూరెన్స్ క్లెయిమ్ వస్తుందా?
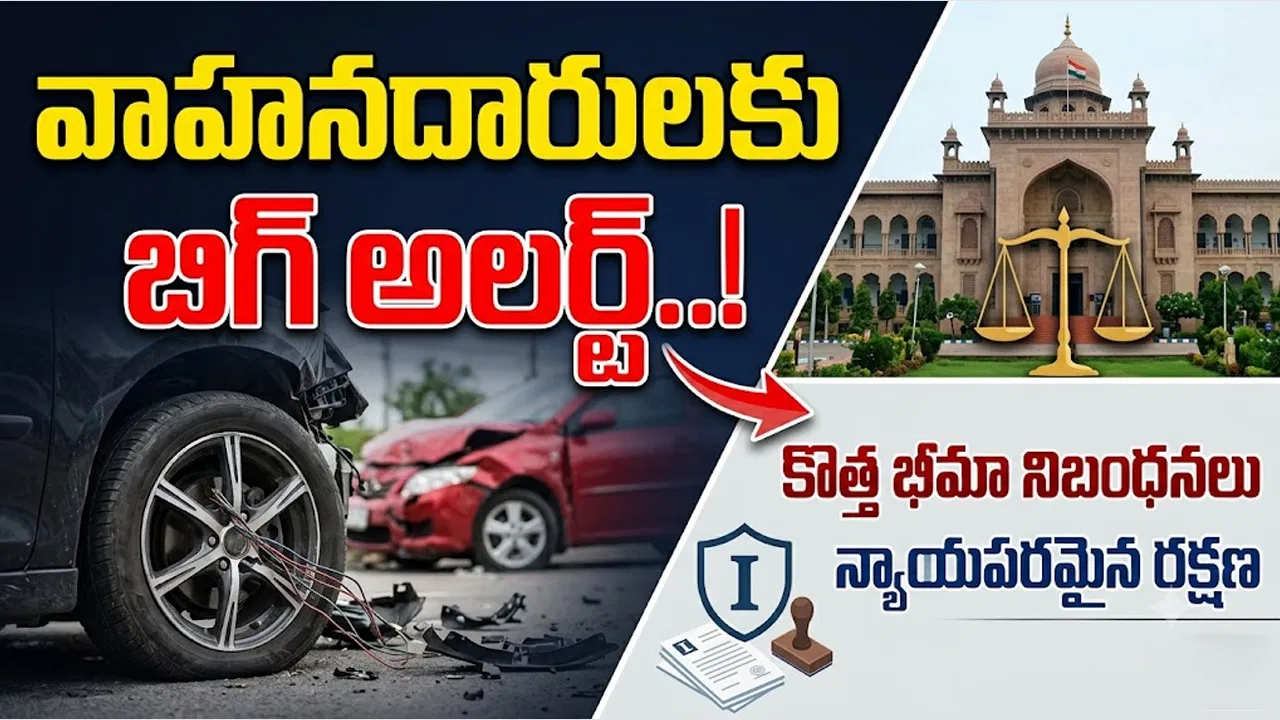
రోడ్డు ప్రమాదం జరిగినప్పుడు వాహనదారులకు ముందుగా గుర్తుకొచ్చేది ఇన్సూరెన్స్ క్లెయిమ్. సాధారణంగా డ్రైవర్ నిర్లక్ష్యం, అతివేగం వంటి కారణాల వల్లే ప్రమాదాలు జరుగుతాయని చాలామంది భావిస్తుంటారు. కానీ వాహనం బ్రేకులు అకస్మాత్తుగా ఫెయిల్ అయితే పరిస్థితి భిన్నంగా ఉంటుంది.
బ్రేక్ ఫెయిల్యూర్ లేదా ఇతర యాంత్రిక లోపం వల్ల ప్రమాదం జరిగితే ఇన్సూరెన్స్ క్లెయిమ్ లభిస్తుందా అనే అంశంపై సిక్కిం హైకోర్టు కీలక తీర్పు ఇచ్చింది.
బ్రేక్ ఫెయిల్యూర్ అయితే బాధితులకు పరిహారం
బ్రేకులు విఫలమవడం యాంత్రిక వైఫల్యంగా పరిగణించవచ్చని సిక్కిం హైకోర్టు పేర్కొంది. డ్రైవర్ నిర్లక్ష్యం నిరూపితం కాకపోయినా కొన్ని సందర్భాల్లో బాధితులకు పరిహారం అందే అవకాశం ఉందని తెలిపింది.
ఈ సందర్భంగా మోటారు వాహనాల చట్టంలోని నో-ఫాల్ట్ లయబిలిటీ నిబంధనలను కోర్టు ప్రస్తావించింది. ఇలాంటి పరిస్థితిలో వాహన యజమాని బాధ్యతకు సంబంధించిన పరిహారం విషయంలో భీమా సంస్థ తన బాధ్యత నుంచి తప్పించుకోకూడదని కోర్టు పేర్కొంది.
బాధితుని కుటుంబానికి అంగీకరించిన నష్టపరిహారాన్ని చెల్లించాల్సి ఉంటుందని తెలిపింది.
అయితే ప్రతి బ్రేక్ ఫెయిల్యూర్ కేసులో ఇన్సూరెన్స్ ఆటోమేటిక్గా మంజూరు అవుతుందని భావించకూడదు. ప్రమాదం ఎలా జరిగింది అనే విషయాన్ని పరిశీలిస్తారు.
పాలసీ రకం కూడా ముఖ్యమే. పాలసీలో ఉన్న నిబంధనలు కూడా పరిశీలిస్తారు. వాహనం పరిస్థితిని కూడా చూస్తారు. పోలీసుల నివేదికను కూడా పరిగణనలోకి తీసుకుంటారు.
పాలసీ నిబంధనలు స్పష్టంగా ఉండాలి
ఈ కేసు విచారణ సందర్భంగా భీమా కంపెనీలు జారీ చేసే సర్టిఫికెట్లలోని అస్పష్టమైన భాషపై సిక్కిం హైకోర్టు న్యాయమూర్తి భాస్కర్ రాజ్ ప్రధాన్ తీవ్ర ఆందోళన వ్యక్తం చేశారు.
వాహన బీమా పాలసీల్లోని నిబంధనలు సాధారణ వినియోగదారులకు సులభంగా అర్థమయ్యేలా ఉండాలని కోర్టు అభిప్రాయపడింది.
పాలసీలో ఏం కవర్ అవుతుంది? ఏ పరిస్థితుల్లో కవరేజ్ ఉండదు? క్లెయిమ్ కోసం ఎలాంటి షరతులు పాటించాలి? అనే విషయాలు స్పష్టంగా ఉండాలని పేర్కొంది.
వినియోగదారులు తమ పాలసీ వివరాలు తెలుసుకోవడానికి సంక్లిష్టమైన పత్రాలు చదవాల్సిన పరిస్థితి ఉండకూడదని కోర్టు తెలిపింది.
అలాగే వెబ్సైట్లోని అనేక పేజీలను పరిశీలించిన తర్వాతే పాలసీ అర్థం చేసుకునే విధంగా నిబంధనలు ఉండటం సరికాదని అభిప్రాయపడింది.
ప్రమాదం జరిగిన వెంటనే ఏం చేయాలి?
బ్రేక్ ఫెయిల్యూర్ లేదా ఇతర సాంకేతిక లోపం కారణంగా ప్రమాదం జరిగితే ఆధారాలు చాలా కీలకం. అందుకే ప్రమాదం జరిగిన వెంటనే కొన్ని చర్యలు తీసుకోవాలి.
ముందుగా పోలీసులకు సమాచారం ఇవ్వాలి. అవసరమైన చోట ఎఫ్ఐఆర్, పంచనామా వంటి పత్రాలను పొందాలి.
ఇన్సూరెన్స్ కంపెనీకి కూడా వీలైనంత త్వరగా సమాచారం ఇవ్వాలి. ప్రమాదం జరిగిన పరిస్థితులను స్పష్టంగా తెలియజేయాలి.
వాహనాన్ని మెకానికల్ ఇన్స్పెక్షన్ చేయించుకోవడం కూడా ఉపయోగపడుతుంది. ముఖ్యంగా బ్రేక్ సిస్టమ్లో నిజంగా లోపం ఉందా అనే విషయాన్ని నివేదిక రూపంలో నమోదు చేయించుకోవాలి.
ప్రమాదానికి సంబంధించిన ఫొటోలు, వీడియోలను భద్రపరచాలి. వాహనం రిపేర్ అంచనాలు, ఆసుపత్రి పత్రాలు, ఇతర సంబంధిత డాక్యుమెంట్లను కూడా జాగ్రత్తగా ఉంచుకోవాలి.
పాలసీ రకం కూడా ముఖ్యమే
ఇన్సూరెన్స్ క్లెయిమ్ విషయంలో పాలసీ రకాన్ని కూడా తప్పనిసరిగా పరిశీలించాలి.
థర్డ్-పార్టీ పాలసీ, ప్యాకేజీ పాలసీ, కాంప్రహెన్సివ్ పాలసీ కవరేజ్ ఒకేలా ఉండకపోవచ్చు.
అందుకే ప్రమాదం జరిగిన వెంటనే క్లెయిమ్ వస్తుందని మాత్రమే భావించకుండా, మీ పాలసీలో ఉన్న నిబంధనలను పరిశీలించాలి.
కవరేజ్ పరిమితి, మినహాయింపులు, క్లెయిమ్కు సంబంధించిన షరతులను తెలుసుకోవాలి.
IRDAI మార్గదర్శకాలు కూడా కీలకం
ఇన్సూరెన్స్ రెగ్యులేటరీ అండ్ డెవలప్మెంట్ అథారిటీ ఆఫ్ ఇండియా (IRDAI) మార్గదర్శకాల ప్రకారం ప్రతి బీమా పాలసీ, సర్టిఫికేట్లో కవరేజ్ పరిమితి స్పష్టంగా ఉండాలి.
దీంతో వినియోగదారులకు తమ పాలసీ పరిధిపై స్పష్టత ఉండే అవకాశం ఉంటుంది.
బ్రేక్ ఫెయిల్యూర్ వంటి సందర్భాల్లో ప్రమాదం జరిగిన విధానం, అందుబాటులో ఉన్న ఆధారాలు, పాలసీ నిబంధనలు వంటి అంశాలు కీలకంగా మారతాయి.