
చిన్న పొదుపులతో పెద్ద మొత్తాన్ని పొందే అవకాశం
Post Office RD Scheme: భవిష్యత్తు అవసరాల కోసం డబ్బు పొదుపు చేయాలని చాలామంది భావిస్తుంటారు. అయితే ఒకేసారి పెద్ద మొత్తంలో పెట్టుబడి పెట్టడం అందరికీ సాధ్యం కాదు. అలాంటి వారి కోసం చిన్న మొత్తాలతో పొదుపు చేసే పథకాలు ఉపయోగపడతాయి. వీటిలో Post Office Recurring Deposit (RD) పథకం కూడా ఒకటి.
ఈ పథకంలో ప్రతి నెలా నిర్ణీత మొత్తాన్ని డిపాజిట్ చేయవచ్చు. ఇలా క్రమం తప్పకుండా పొదుపు చేయడం ద్వారా కొంతకాలానికి పెద్ద మొత్తాన్ని సమకూర్చుకోవచ్చు. ముఖ్యంగా రిస్క్ తక్కువగా ఉండే పొదుపు మార్గాలను కోరుకునే వారికి ఈ పథకం గురించి తెలుసుకోవడం ఉపయోగకరం.
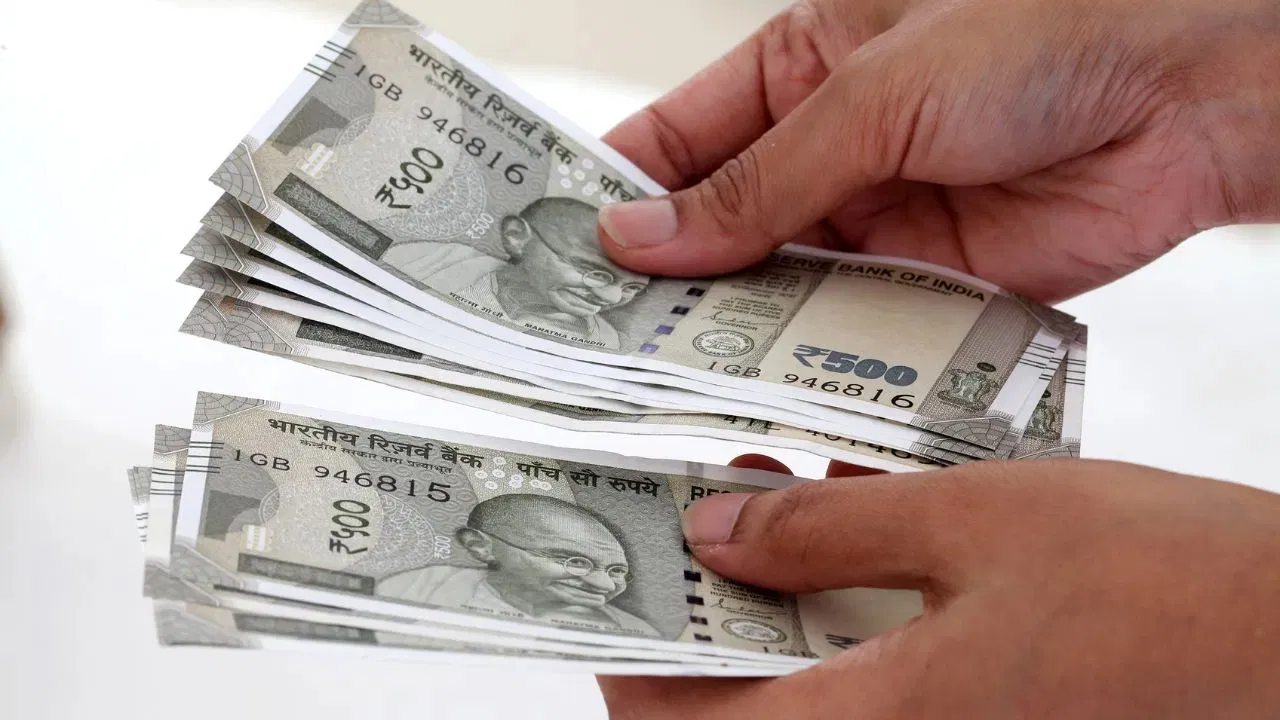
రోజుకు రూ. 200 చొప్పున పొదుపు చేస్తున్నట్లు లెక్కిస్తే, నెలకు రూ. 6,000 అవుతుంది. ఈ మొత్తాన్ని ప్రతి నెలా RD ఖాతాలో జమ చేస్తూ వెళ్తే, ఐదేళ్లలో గణనీయమైన నిధిని నిర్మించుకోవచ్చు.
రూ. 100తోనే RD ఖాతా ప్రారంభించవచ్చా?
Post Office RD పథకంలో చిన్న మొత్తంతోనే పొదుపు ప్రారంభించే అవకాశం ఉంది. అందించిన సమాచారం ప్రకారం, రూ. 100తో ఖాతాను ప్రారంభించవచ్చు. ప్రతి నెలా ఒక నిర్ణీత మొత్తాన్ని జమ చేయడం ఈ పథకంలోని ముఖ్యమైన అంశం.
మ్యూచువల్ ఫండ్ SIPలో మాదిరిగా క్రమం తప్పకుండా డబ్బు పెట్టుబడి పెట్టాలనుకునే వారికి RD ఒక ప్రత్యామ్నాయ పొదుపు మార్గంగా ఉపయోగపడుతుంది. అయితే ఈ రెండింటి మధ్య ముఖ్యమైన తేడా ఉంది. RDలో నిర్ణీత వడ్డీ రేటు వర్తిస్తుండగా, మ్యూచువల్ ఫండ్ రాబడులు మార్కెట్ పరిస్థితులపై ఆధారపడి ఉంటాయి.
Post Office RDపై 6.7 శాతం వడ్డీ
అందించిన సమాచారం ప్రకారం, Post Office Recurring Deposit పథకంపై వార్షిక వడ్డీ రేటు 6.7 శాతంగా ఉంది. ఈ వడ్డీ రేటు ఆధారంగా పెట్టుబడిపై వచ్చే మొత్తాన్ని అంచనా వేయవచ్చు.
అయితే వడ్డీ రేట్లు ఎప్పటికప్పుడు మారే అవకాశం ఉంటుంది. అందువల్ల ఖాతా తెరిచే ముందు ప్రస్తుతం అమల్లో ఉన్న వడ్డీ రేటును సమీప పోస్టాఫీసులో తెలుసుకోవాలి.
ఈ పథకంలో ఒకేసారి పెద్ద మొత్తం పెట్టాల్సిన అవసరం లేదు. ప్రతి నెలా కొంత మొత్తాన్ని క్రమం తప్పకుండా జమ చేయడం ద్వారా పొదుపును కొనసాగించవచ్చు.
ఐదేళ్ల మెచ్యూరిటీ.. ఆ తర్వాత మరో ఐదేళ్లు పొడిగింపు
Post Office RD పథకం సాధారణంగా ఐదేళ్ల మెచ్యూరిటీ కాలంతో ఉంటుంది. అంటే ఖాతాలో ప్రతి నెలా డబ్బు జమ చేస్తూ ఐదేళ్ల పాటు పొదుపు చేయాలి.
ఐదేళ్ల తర్వాత అవసరాన్ని బట్టి పెట్టుబడిని మరో ఐదేళ్లు కొనసాగించే అవకాశం కూడా ఉందని అందించిన సమాచారం చెబుతోంది. ఇలా పొదుపును ఎక్కువ కాలం కొనసాగిస్తే వడ్డీ రూపంలో వచ్చే మొత్తం పెరగవచ్చు.
ఉదాహరణకు, నెలకు రూ. 6,000 చొప్పున ఐదేళ్ల పాటు జమ చేస్తే మొత్తం పెట్టుబడి రూ. 3,60,000 అవుతుంది. ఇచ్చిన లెక్కల ప్రకారం, వడ్డీతో కలిపి ఈ మొత్తం రూ. 4,28,197కు చేరుతుంది.
పదేళ్లలో రూ. 10 లక్షలకు పైగా నిధి ఎలా?
ఈ పథకంలో దీర్ఘకాలం పొదుపు చేయడం ద్వారా ఎంత మొత్తం సమకూరుతుందో తెలుసుకోవడం చాలామందికి ఆసక్తికరంగా ఉంటుంది.
నెలకు రూ. 6,000 చొప్పున పొదుపు చేస్తే లెక్కలు ఇలా ఉంటాయి.
- నెలవారీ డిపాజిట్: రూ. 6,000
- ఐదేళ్లలో పెట్టుబడి: రూ. 3,60,000
- ఐదేళ్ల తర్వాత వడ్డీతో కలిపిన మొత్తం: రూ. 4,28,197
- పదేళ్లలో మొత్తం పెట్టుబడి: రూ. 7,20,000
- పదేళ్ల తర్వాత అంచనా నిధి: రూ. 10,26,131
- మొత్తం అంచనా వడ్డీ: సుమారు రూ. 3,06,131
ఈ లెక్కల ప్రకారం, పదేళ్ల పాటు పొదుపు కొనసాగిస్తే వడ్డీ రూపంలో రూ. 3 లక్షలకు పైగా వచ్చే అవకాశం ఉందని కథనం పేర్కొంటోంది.
అయితే ఈ మొత్తాలు వర్తించే వడ్డీ రేటు, ఖాతా నిబంధనలు, డిపాజిట్ సమయాలపై ఆధారపడి మారవచ్చు. కాబట్టి వీటిని అంచనా లెక్కలుగా మాత్రమే పరిగణించాలి.
వాయిదా చెల్లింపుల్లో ఈ జాగ్రత్తలు తప్పనిసరి
RD ఖాతాలో ప్రతి నెలా నిర్ణీత మొత్తాన్ని సకాలంలో జమ చేయడం ముఖ్యం. వాయిదా చెల్లించడంలో ఆలస్యం జరిగితే జరిమానా వర్తించే అవకాశం ఉంటుంది.
అందించిన సమాచారం ప్రకారం, వాయిదా చెల్లింపులో ఆలస్యమైతే నెలకు 1 శాతం జరిమానా విధించవచ్చని పేర్కొంది. వరుసగా నాలుగు వాయిదాలు చెల్లించకపోతే ఖాతా మూసివేసే అవకాశం ఉందని కూడా తెలిపింది.
అయితే జరిమానా లెక్కింపు, ఖాతా పునరుద్ధరణ, ఆలస్య చెల్లింపులపై ప్రస్తుతం అమల్లో ఉన్న నిబంధనలను పోస్టాఫీసులో నిర్ధారించుకోవాలి.
సింగిల్ అకౌంట్ లేదా జాయింట్ అకౌంట్
Post Office RD పథకంలో వ్యక్తిగత ఖాతా తెరవడంతో పాటు, నిబంధనలకు అనుగుణంగా ఉమ్మడి ఖాతా తెరిచే అవకాశం కూడా ఉంది. భార్యాభర్తలు తమ పొదుపు లక్ష్యాలకు అనుగుణంగా ఈ ఎంపికను పరిశీలించవచ్చు.
ఖాతా తెరవడానికి అవసరమైన పత్రాలు, కనీస డిపాజిట్, వడ్డీ రేటు, మెచ్యూరిటీ తర్వాత తీసుకోవాల్సిన చర్యల గురించి ముందుగానే తెలుసుకోవాలి.
పెట్టుబడి పెట్టే ముందు గుర్తుంచుకోవాల్సిన విషయం
చిన్న మొత్తాలతో దీర్ఘకాలం పొదుపు చేయాలనుకునే వారికి Post Office RD పథకం ఒక ఎంపికగా ఉంటుంది. అయితే ఏ పథకంలోనైనా పెట్టుబడి పెట్టే ముందు అధికారిక నిబంధనలు, ప్రస్తుత వడ్డీ రేటు, ఖాతా నిర్వహణ విధానాలను పరిశీలించాలి.
గమనిక: ఈ కథనంలోని సమాచారం మీడియా నివేదికల ఆధారంగా రూపొందించబడింది. వడ్డీ రేట్లు, అంచనా మొత్తాలు, జరిమానా నిబంధనలను సమీప పోస్టాఫీసులో నిర్ధారించుకున్న తర్వాతే పెట్టుబడి నిర్ణయం తీసుకోవాలి. ఇది పెట్టుబడి సలహా కాదు.