
రిటైర్మెంట్ కోసం ముందస్తు ప్లానింగ్ అవసరం
ఉద్యోగం ఉన్న సమయంలో సంపాదన ఉంటుంది. ప్రతి నెలా జీతం వస్తుంది.
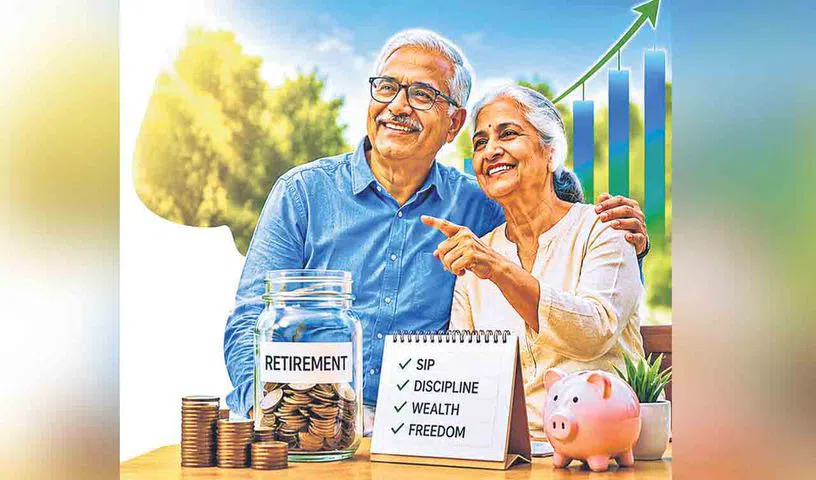
కానీ రిటైర్మెంట్ తర్వాత పరిస్థితి మారుతుంది. రెగ్యులర్ ఆదాయం తగ్గే అవకాశం ఉంటుంది. అదే సమయంలో ఖర్చులు మాత్రం కొనసాగుతాయి. అందుకే ఉద్యోగంలో ఉన్నప్పుడే రిటైర్మెంట్ ఫండ్ కోసం ప్లాన్ చేసుకోవాలి.
భవిష్యత్తులో వచ్చే ఖర్చులను దృష్టిలో పెట్టుకుని ఇప్పటి నుంచే పొదుపు చేయడం మంచిది. ముఖ్యంగా ద్రవ్యోల్బణం కారణంగా రోజువారీ ఖర్చులు పెరుగుతుంటాయి. కాబట్టి రిటైర్మెంట్ సమయానికి సరిపడా నిధి ఉండేలా ప్రణాళిక రూపొందించుకోవాలి.
1. ఎంప్లాయీ ప్రావిడెంట్ ఫండ్ (EPF)
ఉద్యోగులకు ఎంప్లాయీ ప్రావిడెంట్ ఫండ్ మంచి పొదుపు మార్గంగా ఉపయోగపడుతుంది. ఉద్యోగుల జీతాల్లో నుంచి కొంత మొత్తం ఈపీఎఫ్కు వెళ్తుంది. యాజమాన్యం కూడా తన వంతు మొత్తాన్ని జమ చేస్తుంది.
ఉద్యోగం కొనసాగుతున్న సమయంలో ఈ నిధి క్రమంగా పెరుగుతుంది. రిటైర్మెంట్ తర్వాత ఈ మొత్తం ఆర్థిక భద్రతకు ఉపయోగపడుతుంది.
అయితే కొన్ని అవసరాల కోసం మధ్యలో ఈ డబ్బును తీసుకునే అవకాశం ఉంటుంది.
అత్యవసర పరిస్థితులు ఉంటే తప్ప ఈ నిధిని మధ్యలో తీసుకోకుండా కొనసాగించడం మంచిది. అలా చేస్తే రిటైర్మెంట్ సమయానికి చేతికి వచ్చే మొత్తం మరింత పెరగవచ్చు.
ఈపీఎఫ్ నిధిపై కేంద్ర ప్రభుత్వం నిర్ణయించే వడ్డీ కూడా లభిస్తుంది. అందుకే దీన్ని దీర్ఘకాలిక రిటైర్మెంట్ ప్లానింగ్లో భాగంగా చూడవచ్చు.
2. రిటైర్మెంట్ మ్యూచువల్ ఫండ్స్
రిటైర్మెంట్ కోసం ప్రత్యేకంగా ఉపయోగపడే మ్యూచువల్ ఫండ్ పథకాలు కూడా ఉన్నాయి. ఇవి స్టాక్, రుణ మార్కెట్లలో పెట్టుబడులు పెడతాయి.
కొన్ని పథకాల్లో 5 ఏండ్లు లేదా పదవీ విరమణ వయసు వరకు లాకిన్ పీరియడ్ ఉండొచ్చు. అయితే వీటిలో వచ్చే రాబడులు మార్కెట్ పరిస్థితులపై ఆధారపడి ఉంటాయి.
అందువల్ల మార్కెట్ రిస్క్ను అర్థం చేసుకోవాలి. పెట్టుబడి పెట్టే ముందు సంబంధిత నిపుణుల సలహా తీసుకోవడం మంచిది. ముఖ్యంగా రిటైర్మెంట్ కోసం కేటాయించే డబ్బు విషయంలో రిస్క్, పెట్టుబడి కాలం, ఆశించే రాబడిని పరిశీలించాలి.
3. పెన్షన్ ప్లాన్లు
రిటైర్మెంట్ తర్వాత క్రమం తప్పకుండా ఆదాయం పొందేందుకు పెన్షన్ ప్లాన్లను కూడా పరిశీలించవచ్చు. బీమా సంస్థలు, బ్యాంకులు వివిధ పెన్షన్ ఫండ్ పథకాలను అందిస్తున్నాయి.
నేషనల్ పెన్షన్ సిస్టమ్ (NPS), అటల్ పెన్షన్ యోజన (APY), NPS వాత్సల్య వంటి పథకాలను పరిశీలించవచ్చు.
ప్రతి పథకానికి ప్రత్యేక నిబంధనలు ఉంటాయి. అందుకే పెట్టుబడి పెట్టే ముందు పథకం ప్రయోజనాలు, నిబంధనలు, పెట్టుబడి కాలం వంటి అంశాలను పూర్తిగా తెలుసుకోవాలి.
4. SIP ద్వారా క్రమంగా పెట్టుబడి
రిటైర్మెంట్ కోసం సిస్టమ్యాటిక్ ఇన్వెస్ట్మెంట్ ప్లాన్ (SIP)ను కూడా పరిగణనలోకి తీసుకోవచ్చు. ప్రతి నెలా నిర్ణీత మొత్తాన్ని పెట్టుబడిగా పెట్టే విధానం ఇది.
చిన్న మొత్తంతో ప్రారంభించి క్రమంగా పెట్టుబడి కొనసాగించవచ్చు. దీర్ఘకాలంలో పెట్టుబడి కాలం పెరిగే కొద్దీ నిధిని నిర్మించుకునే అవకాశం ఉంటుంది.
అయితే SIP కూడా మార్కెట్ ఆధారిత పెట్టుబడి అయితే రిస్క్ ఉంటుంది. అందుకే పెట్టుబడి ఎంపికను వ్యక్తిగత ఆర్థిక పరిస్థితికి అనుగుణంగా చేసుకోవాలి.
ద్రవ్యోల్బణాన్ని మర్చిపోవద్దు
రిటైర్మెంట్ ప్లాన్ చేసేటప్పుడు ప్రస్తుత ఖర్చులను మాత్రమే చూడకూడదు. భవిష్యత్తులో ఖర్చులు పెరిగే అవకాశం ఉంటుంది.
ప్రస్తుతం నెలకు ఎంత ఖర్చు చేస్తున్నారో అంచనా వేసుకోవాలి.
రిటైర్మెంట్ తర్వాత ఎంత మొత్తం అవసరమవుతుందో లెక్కించుకోవాలి. ఆరోగ్యం, ఇంటి ఖర్చులు, ప్రయాణం, ఇతర అవసరాల కోసం ప్రత్యేకంగా నిధిని కేటాయించడం మంచిది.
ప్రతి ఏడాది ఆదాయం, పొదుపు, పెట్టుబడులు, ఖర్చులను ఒకసారి సమీక్షించాలి. ఆదాయం పెరిగితే పొదుపును కూడా పెంచే ప్రయత్నం చేయాలి.
 ఇది కూడా చదవండి
Gold Price: బంగారం ధరలు మరింత తగ్గుతాయా? రూ.1.34 లక్షలకు చేరే ఛాన్స్.. నిపుణుల అంచనా
పిల్లల భవిష్యత్తుతో పాటు రిటైర్మెంట్ ఫండ్ కూడా ముఖ్యం
పిల్లల విద్య కోసం పెద్ద మొత్తంలో డబ్బు అవసరమవుతుంది. ముఖ్యంగా ఉన్నత విద్య ఖర్చులు ఎక్కువగా ఉండొచ్చు. అందుకే పిల్లల భవిష్యత్తు కోసం ప్రత్యేకంగా నిధిని ఏర్పాటు చేసుకోవాలి.
అదే సమయంలో రిటైర్మెంట్ పొదుపును పక్కన పెట్టకూడదు. పిల్లల అవసరాల కోసం మొత్తం పొదుపును ఖర్చు చేస్తే తర్వాత రిటైర్మెంట్ సమయంలో ఆర్థిక ఇబ్బందులు రావచ్చు.
అందుకే రెండు లక్ష్యాల కోసం వేర్వేరు ప్రణాళికలు రూపొందించుకోవడం మంచిది. పిల్లల విద్య, రిటైర్మెంట్ రెండింటినీ సమతుల్యంగా ముందుకు తీసుకెళ్లాలి.
తల్లిదండ్రుల అవసరాలకూ ప్రత్యేక నిధి
తల్లిదండ్రుల ఆరోగ్య అవసరాలను కూడా ముందుగానే పరిగణనలోకి తీసుకోవాలి. అత్యవసర వైద్య ఖర్చులు ఎప్పుడు వస్తాయో చెప్పలేం.
అందుకే ఆరోగ్య బీమా, అత్యవసర వైద్య నిధి వంటి వాటిని కూడా ఆర్థిక ప్రణాళికలో భాగంగా చేసుకోవాలి. ఇలాంటి ఖర్చులకు ప్రత్యేక నిధి ఉంటే రిటైర్మెంట్ పొదుపుపై ఒత్తిడి తగ్గుతుంది.
చివరగా..
రిటైర్మెంట్ కోసం పొదుపు చేయడం చివరి దశలో మొదలు పెట్టాల్సిన పని కాదు. ఉద్యోగం ప్రారంభించినప్పటి నుంచే దీనిపై దృష్టి పెడితే ఎక్కువ కాలం పెట్టుబడి కొనసాగించే అవకాశం ఉంటుంది.
EPF, రిటైర్మెంట్ మ్యూచువల్ ఫండ్స్, పెన్షన్ ప్లాన్లు, SIP వంటి వివిధ మార్గాలను పరిశీలించవచ్చు. అయితే ప్రతి పెట్టుబడిలో రిస్క్, కాలపరిమితి, అవసరాలను అర్థం చేసుకోవాలి.
అత్యవసర ఖర్చులు, పిల్లల విద్య, తల్లిదండ్రుల అవసరాలు, ఆరోగ్య ఖర్చులు అన్నింటినీ దృష్టిలో పెట్టుకుని రిటైర్మెంట్ ఫండ్ను రూపొందించుకోవాలి. ముఖ్యంగా ఏడాదికోసారి మొత్తం ఆర్థిక ప్రణాళికను సమీక్షించడం మంచిది.